Domain 18h.de kaufen?
Wir ziehen mit dem Projekt
18h.de um.
Sind Sie am Kauf der Domain
18h.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 18h.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Estg:
-
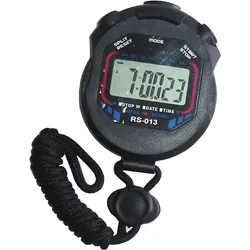
Einzeilige Stoppuhr zur ZeitmessungDie elektronische Stoppuhr B ist ein multifunktionales Gerät, das sich für Sportler, Trainer, Sportlehrer oder jeden eignet, der die Zeit mit hoher Präzision messen muss. Sie bietet eine breite Palette von Funktionen, darunter eine Uhr im Format 12/24, Stoppuhr, Alarm, Datum, kontinuierliche Messung eines festgelegten Zeitintervalls und einen Speicher für 2 Messwerte, so dass Sie die Leistung bei verschiedenen Aktivitäten verfolgen und vergleichen können. Die Stoppuhr ist in der Lage, die Zeit mit einer Genauigkeit von 1/100 Sekunde zu messen, was eine hohe Messgenauigkeit gewährleistet. Ein Energiesparmodus im Leerlauf verlängert die Batterielebensdauer, was für Benutzer, die die Stoppuhr nicht ständig benutzen, praktisch ist. Die teilweise Resistenz gegen mäßige Luftfeuchtigkeit bedeutet, dass Sie die Stoppuhr auch bei leichtem Regen oder in Umgebungen mit höherer Luftfeuchtigkeit verwenden können, aber bedenken Sie, dass sie nicht für das Eintauchen in Wasser oder die Verwendung unter sehr feuchten Bedingungen ausgelegt ist. Die Stoppuhren sind mit LR44H-Batterien ausgestattet, d. h. sie sind direkt nach dem Auspacken einsatzbereit. Das schwarze Design der Stoppuhr ist elegant und praktisch, da es zu jedem Sport- oder Freizeitoutfit passt. **Wichtige Spezifikationen:** * **Funktionen.** * **Zeitmessung** bis auf 1/100 Sekunde. * **Energiesparmodus:** Verlängert die Batterielebensdauer bei Nichtgebrauch. * Teilweise **resistent** gegen moderate Luftfeuchtigkeit. * **Batterie:** LR44H-Batterien enthalten. * **Farbe:** Schwarz. Diese Stoppuhren sind daher eine gute Wahl für diejenigen, die ein zuverlässiges, genaues und praktisches Messgerät für verschiedene Arten von Aktivitäten suchen.5,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Matratze Guest Zeitraum crèmeweiß, 90x17 cmMatratze Guest in weiß - Hersteller Zeitraum - Maße: Breite: 90 cm, Höhe: 17 cm - Länge: 200 cm - Verpackung: Höhe: 12 cm, Breite: 200 cm, Länge: 90 cm; Durchmesser: 0 cm; Gesamtgewicht: 10 kg - Bestellnr.: 107300 - bis 16:30 Uhr bestellt, morgen geliefert377,00 €*Versand: 26,01 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
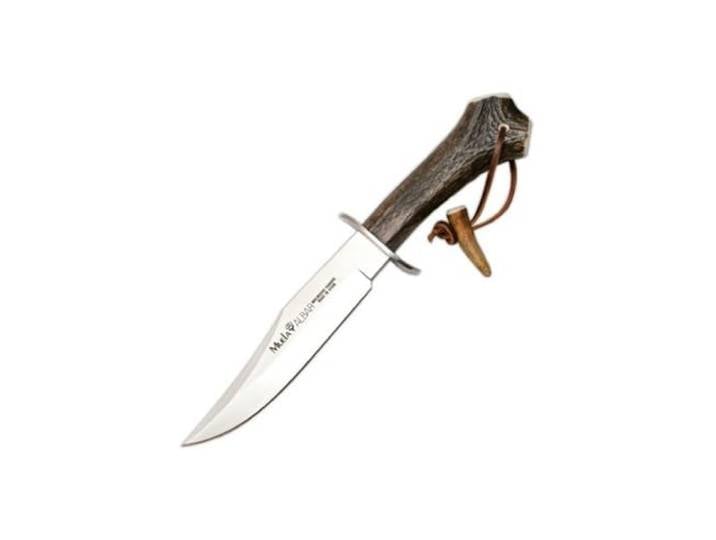
Weißkohl - Dottenfelder DauerWüchsige Sorte mit gleichmäßigem Umblatt. Fester hochovaler Kopf, kurzer Innenstrunk. Sehr guter und feiner Geschmack, deshalb für Rohkost bestens geeignet. Gute Lagerfähigkeit. Liebt nährstoffreichen Boden und gute regelmäßige Wasserversorgung. TIPP: Wir empfehlen die Abdeckung mit einem Netz gegen Schädlinge. Beachten Sie die vierjährige Fruchtfolge der Kohlgewächse. Verwendung: Aussaat: Anfang März zur Pflanzung im Mai Erntezeit: Mitte September bis Ende Oktober Inhalt reicht für ca. 40 Pflanzen. Pflanzabstand: 50 x 50 cm Saatgut bitte trocken, kühl und im Dunkeln lagern! Saatgut nicht zum Verzehr geeignet.3,09 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
TRUST Ventilator Flex 23235 USB Schwanenhals LED UhrzeitProduktbeschreibung: Lüfter aus Metall mit flexiblem Schwanenhals Integrierte LED-Uhr, die die Zeit anzeigt wird betrieben vom USB-Anschluß überall einsetzbarEigenschaften:Farbe: WeißStromversorgung: USB10,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.